Mẫu bảng kê thu mua hàng hóa dịch vụ mua vào không có hóa đơn
Trong hoạt động kinh doanh, có nhiều trường hợp doanh nghiệp mua hàng hóa, dịch vụ từ cá nhân, hộ kinh doanh không xuất hóa đơn. Khi đó, bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn đóng vai trò quan trọng trong việc hợp lý hóa chi phí. Tuy nhiên, không phải ai cũng hiểu rõ các quy định pháp lý cũng như cách lập bảng kê đúng chuẩn. Bài viết này phần mềm kế toán doanh nghiệp MISA AMIS Kế toán sẽ giúp bạn nắm vững các trường hợp áp dụng, hướng dẫn chi tiết cách lập bảng kê theo đúng quy định hiện hành.
Bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn là bảng kê được doanh nghiệp lập để làm một thành phần hồ sơ chứng minh khoản chi được trừ khi xác định thu nhập chịu thuế TNDN đối với một số trường hợp mua hàng hóa, dịch vụ không có hóa đơn theo quy định của pháp luật thuế.
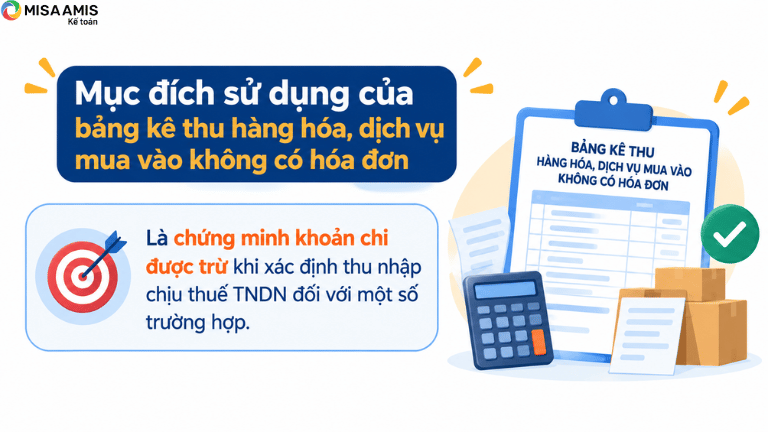
Theo quy định hiện hành, trường hợp doanh nghiệp mua:
thì hồ sơ để khoản chi được tính vào chi phí được trừ bao gồm chứng từ chi trả tiền cho người bán theo quy định của pháp luật về kế toán, hóa đơn, chứng từ và Bảng kê thu mua hàng hóa, dịch vụ theo quy định.
Theo Thông tư 20/2026/TT-BTC, bảng kê hiện hành là Mẫu số 02/TNDN. Đối với trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên, doanh nghiệp phải thanh toán không dùng tiền mặt theo quy định.
Theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC, doanh nghiệp được lập Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn – Mẫu số 02/TNDN trong một số trường hợp mua hàng hóa, dịch vụ không có hóa đơn để làm hồ sơ xác định khoản chi được trừ khi tính thuế TNDN.
Các trường hợp gồm:
Đối với các trường hợp trên, hồ sơ để khoản chi được tính vào chi phí được trừ gồm chứng từ chi trả tiền cho người bán theo quy định của pháp luật về kế toán, hóa đơn, chứng từ và Bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số 02/TNDN ban hành kèm theo Thông tư 20/2026/TT-BTC. Bảng kê do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm.
Trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên, doanh nghiệp phải thực hiện thanh toán không dùng tiền mặt để đáp ứng điều kiện tính vào chi phí được trừ.
Mẫu Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn hiện hành là Mẫu số 02/TNDN, ban hành kèm theo Thông tư 20/2026/TT-BTC của Bộ trưởng Bộ Tài chính.
Mẫu số 02/TNDN được sử dụng trong hồ sơ của một số khoản chi mua hàng hóa, dịch vụ không có hóa đơn được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN theo quy định hiện hành.
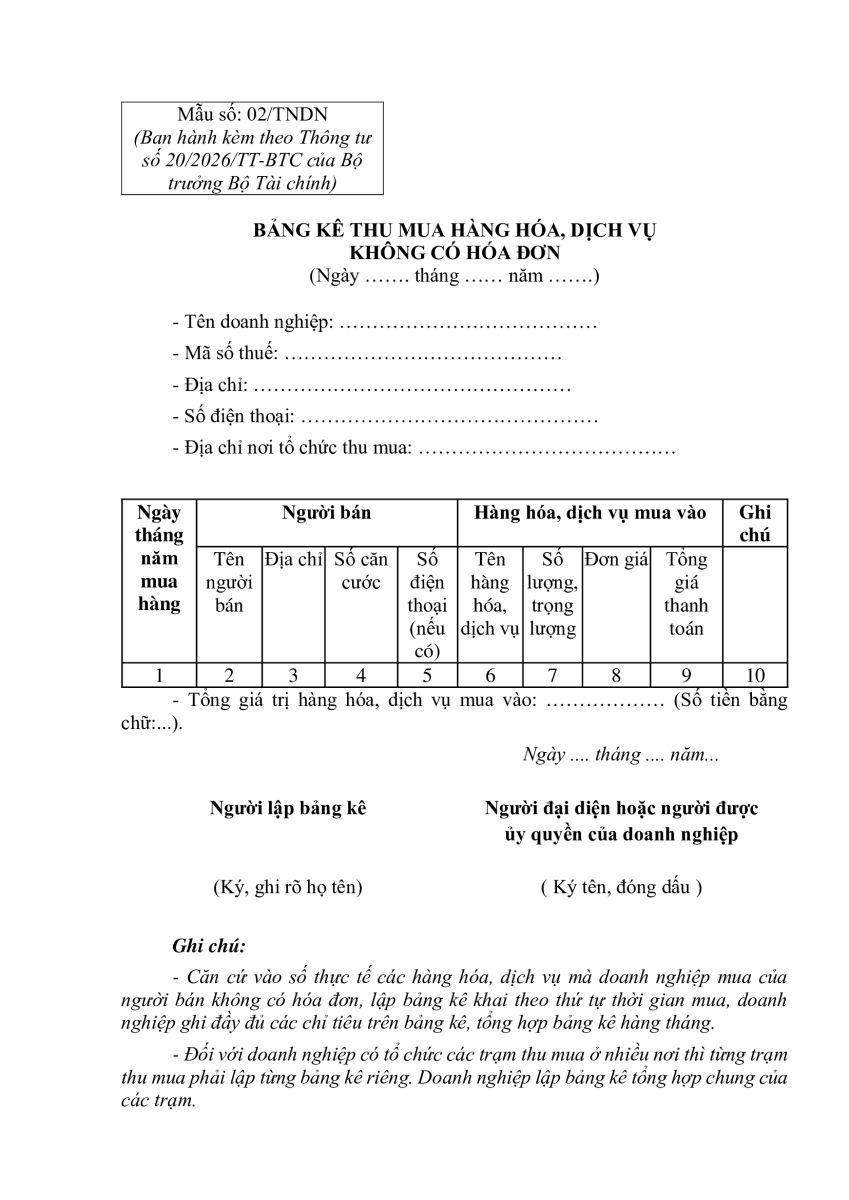
Tải mẫu Bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn tại đây
Doanh nghiệp lập Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn theo Mẫu số 02/TNDN căn cứ vào số thực tế hàng hóa, dịch vụ mua của người bán không có hóa đơn. Bảng kê được lập theo thứ tự thời gian mua, ghi đầy đủ các chỉ tiêu theo mẫu và tổng hợp hàng tháng.
Mẫu số 02/TNDN gồm các thông tin chính:
Bảng kê phải do người lập bảng kê ký, ghi rõ họ tên và người đại diện hoặc người được ủy quyền của doanh nghiệp ký, đóng dấu theo mẫu.
Doanh nghiệp có tổ chức các trạm thu mua ở nhiều địa điểm thì từng trạm thu mua lập bảng kê riêng. Sau đó, doanh nghiệp lập bảng kê tổng hợp chung của các trạm.
Cách lập Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn
Bước 1: Xác định giao dịch thuộc trường hợp được lập bảng kê
Kiểm tra giao dịch mua hàng hóa, dịch vụ có thuộc trường hợp được lập Mẫu số 02/TNDN theo quy định về thuế TNDN hay không.
Một trong các trường hợp là mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng doanh thu chịu thuế GTGT theo quy định hiện hành tại thời điểm phát sinh giao dịch.
Đối với giao dịch phát sinh năm 2026, cần đối chiếu ngưỡng doanh thu theo quy định hiện hành, trong đó Nghị định 141/2026/NĐ-CP đã nâng ngưỡng từ 500 triệu đồng lên 1 tỷ đồng/năm đối với các quy định liên quan đến chính sách thuế của hộ, cá nhân kinh doanh.
Bước 2: Thu thập thông tin
Doanh nghiệp chuẩn bị đầy đủ thông tin để lập bảng kê, gồm:
Thông tin doanh nghiệp:
Thông tin người bán:
Thông tin hàng hóa, dịch vụ:
Ngoài bảng kê, doanh nghiệp phải lưu giữ chứng từ chi trả tiền cho người bán và các hồ sơ, chứng từ liên quan theo quy định.
Bước 3: Lập Bảng kê Mẫu số 02/TNDN
Bước 4: Ký xác nhận
Không có yêu cầu người bán phải ký vào Mẫu số 02/TNDN.
Bước 5: Tổng hợp và lưu trữ
Khi lập Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn – Mẫu số 02/TNDN, doanh nghiệp cần lưu ý các nội dung sau:
Lập bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn đúng chuẩn không chỉ giúp doanh nghiệp hợp thức hóa chi phí mà còn đảm bảo tuân thủ quy định pháp luật. Để quản lý tài chính – kế toán hiệu quả, nhiều doanh nghiệp đã tin tưởng sử dụng phần mềm kế toán online MISA AMIS, giúp tối ưu quy trình hạch toán và báo cáo thuế.
Tính năng nổi bật của phần mềm kế toán online MISA AMIS:
Sử dụng phần mềm kế toán online MISA AMIS giúp doanh nghiệp nâng cao hiệu quả quản lý tài chính, tiết kiệm thời gian và đảm bảo tuân thủ quy định pháp luật.
CÔNG TY TNHH TƯ VẤN KẾ TOÁN THÀNH KHANG - Chuyên tư vấn và cung cấp dịch vụ kế toán thuế
VP Hồ Chí Minh: Lầu 2 Số 139 Nguyễn Thị Thập, Phường Tân Hưng, Quận 7, TP.HCM
VP Bảo Lộc: 18 Cao Bá Quát, Phường Lộc Phát, Thành Phố Bảo Lộc, Tỉnh Lâm Đồng
THÀNH KHANG - chất lượng chuyên nghiệp, giải pháp tối ưu!
Đến với THÀNH KHANG quý khách không đi lại, không đợi chờ, được tư vấn và thực hiện tận nơi!